
30/09/2026. INTERNACIONALES. Estados Unidos


Fertilizantes vuelven a subir: la señal de EE.UU. que pone en alerta al agro latino
El fuerte aumento de los fertilizantes en EE.UU. vuelve a encender alertas en América Latina, una región altamente dependiente de las importaciones.
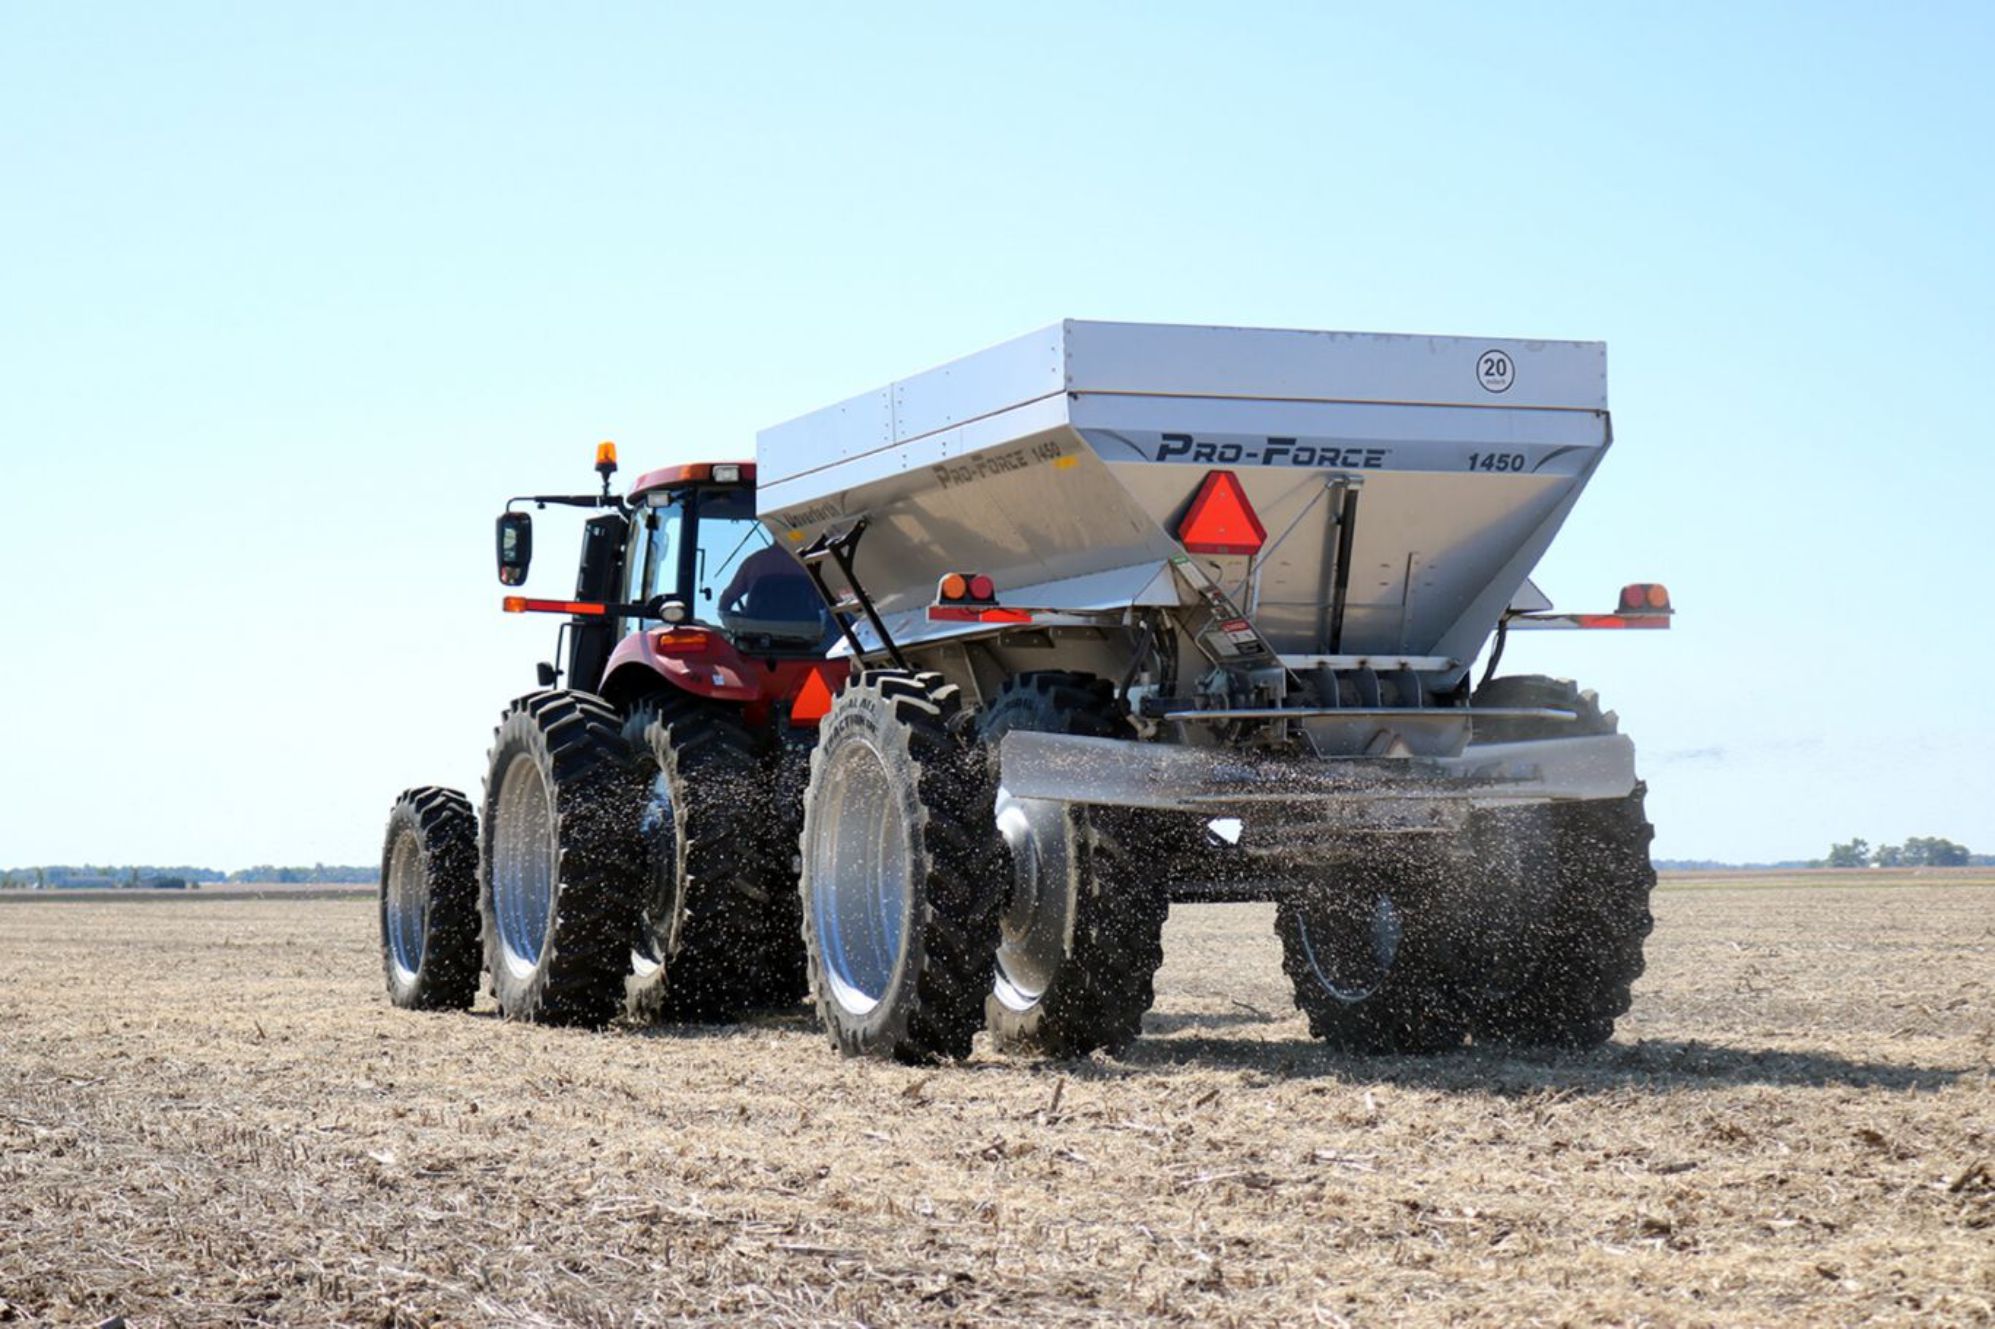
El mercado de fertilizantes de Estados Unidos volvió a mostrar señales alcistas durante septiembre de 2026, con el amoníaco anhidro liderando los incrementos y alcanzando un promedio minorista de US$ 977 por tonelada, 6% más que un mes atrás y 25% por encima de hace un año. El movimiento importa más allá del mercado estadounidense: América Latina concentra algunas de las mayores cadenas de valor agroalimentarias del mundo, pero mantiene una elevada dependencia de fertilizantes importados. Por eso, una nueva fase de presión sobre los nitrogenados, fosfatados y potásicos puede convertirse en un factor relevante para los costos y márgenes de la próxima campaña agrícola regional.
La presión no se limita al anhidro. Los valores relevados en Estados Unidos muestran a la urea en US$ 675 por tonelada, 9% por encima de septiembre de 2025; el MAP alcanzó US$ 970, con una suba interanual del 5%; el DAP llegó a US$ 926, 3% más; y la potasa se ubicó en US$ 498, 2% por encima del año anterior. Los ocho fertilizantes considerados presentan actualmente valores superiores a los de hace doce meses. Para América Latina, sin embargo, estos precios deben interpretarse como una señal de tendencia y no como una referencia directa del costo local, porque corresponden al mercado minorista estadounidense y difieren de las cotizaciones FOB, CFR o CIF que intervienen en el comercio internacional.
La diferencia es fundamental para el productor. El precio que finalmente llega al establecimiento depende del origen del fertilizante, los fletes marítimos y terrestres, tipo de cambio, inventarios, costos financieros, infraestructura portuaria, impuestos y márgenes comerciales. También importa la concentración de nutrientes. En septiembre, el costo equivalente del nitrógeno en Estados Unidos se ubicó alrededor de US$0,60 por libra para el anhidro, US$0,73 para la urea, US$0,76 para UAN28 y US$0,74 para UAN32. Para cultivos como maíz, trigo y arroz, esta comparación permite mirar más allá del precio por tonelada y evaluar cuánto cuesta realmente cada unidad de nitrógeno aplicada al lote.
América Latina frente a un mercado de fertilizantes nuevamente tensionado
La exposición regional explica por qué la señal internacional merece atención. Más del 80% de los fertilizantes utilizados en América Latina son importados, de acuerdo con información recopilada por el Observatorio de Políticas Públicas para los Sistemas Agroalimentarios del IICA. La dependencia no es uniforme entre países, pero convierte a los flujos comerciales, la logística de exportación, los precios internacionales y la disponibilidad de divisas en variables estratégicas para el agro. Brasil representa el caso más evidente por la escala de su agricultura: autoridades de ese país indicaron recientemente que en 2025 utilizó 50 millones de toneladas de fertilizantes y aproximadamente el 92% fue de origen importado.
El propio mercado brasileño ofrece otra señal para observar. Durante agosto de 2026, las importaciones de fertilizantes químicos alcanzaron 2,966 millones de toneladas por US$1.196 millones, equivalentes a un valor promedio de US$403,2 por tonelada, 12,8% superior al registrado un año antes. En julio el promedio había sido de US$430,8/t y en junio de US$441,3/t. Son valores de comercio exterior y abarcan diferentes productos, por lo que no resultan directamente comparables con los precios minoristas estadounidenses, pero permiten comprobar que la presión sobre los costos de abastecimiento también está presente en el principal mercado agrícola de América Latina.
Para Argentina, Brasil, Paraguay, Uruguay, México y el resto de los mercados agrícolas regionales, la pregunta decisiva no es solamente cuánto cuesta una tonelada de urea, MAP, DAP o potasa. Lo determinante para la rentabilidad es la relación insumo/producto: cuántos kilos de maíz, trigo, arroz, soja u otro producto necesita vender el agricultor para adquirir una tonelada de fertilizante. Una suba del insumo puede ser absorbible cuando mejora simultáneamente el precio del cultivo; en cambio, una caída del valor del grano combinada con fertilizantes firmes deteriora rápidamente el poder de compra y puede modificar dosis, tecnología aplicada y decisiones de siembra.
El escenario también vuelve estratégica la integración regional. Brasil y Argentina vienen explorando alternativas para aprovechar la disponibilidad de gas natural de Vaca Muerta y desarrollar una mayor producción regional de fertilizantes nitrogenados, particularmente urea. Una mayor capacidad productiva latinoamericana podría reducir distancias logísticas y diversificar proveedores, aunque exige inversiones industriales, infraestructura, financiamiento y estabilidad de largo plazo. Para una región que ocupa una posición central en la seguridad alimentaria mundial, reducir vulnerabilidades en un insumo crítico como los fertilizantes constituye también un desafío de competitividad y resiliencia.
A esto se suman inversiones internacionales que pueden modificar la logística futura. En Canadá se proyecta una inversión de C$500 millones para modernizar infraestructura portuaria destinada a las exportaciones de potasa desde Vancouver, incluyendo cargadores de buques, cintas transportadoras y otras instalaciones, con finalización prevista para 2028. Para América Latina, movimientos de esta magnitud importan porque la seguridad del abastecimiento depende no sólo de cuánto fertilizante se produce en el mundo, sino también de la capacidad portuaria, los fletes, las rutas comerciales y la eficiencia con que esos nutrientes llegan hasta los principales polos agrícolas.
La nueva presión sobre los fertilizantes, por lo tanto, merece ser observada como una señal de mercado y no como una traslación automática de precios hacia América Latina. Urea, fosfatos y potasa vuelven a ocupar un lugar central en la ecuación económica de la campaña, junto con el precio de los granos, el financiamiento y la logística. Para el productor, seguir únicamente la cotización internacional del insumo ya no alcanza: la variable que mejor refleja su situación es cuánto producto necesita entregar para pagarlo. Esa relación determinará, en buena medida, el margen disponible para fertilizar, sostener rendimientos y mantener la tecnificación en la próxima campaña.
Fuente: AgroLatam
Noticias Relacionadas